保險生效卻無效
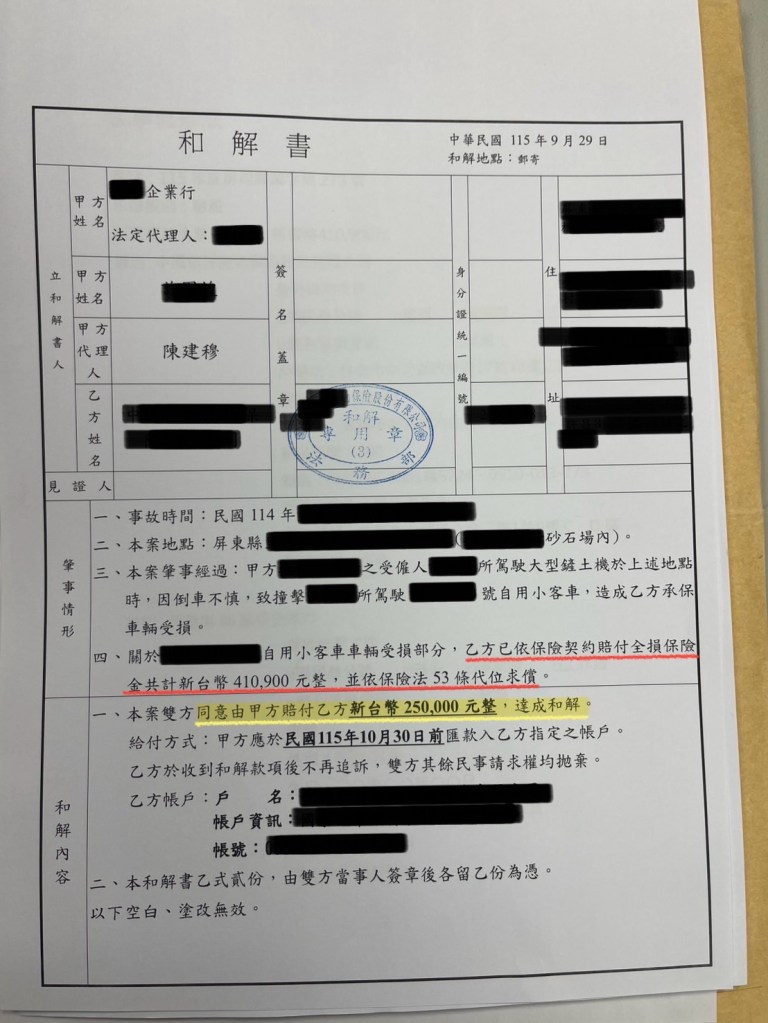
日前,本公司成功協助某企業行負責人完成了一場高難度的危機拆彈,一場因大型機具倒車引發高達41 萬元的保險代位求償成功縮減至 25 萬元,更完美避開了牽一髮動全身的勞資裁罰地雷。
和解書如圖下⬇️
這起案件,不僅是一場危機的化解,更是對現代中小企業風險管理的一記當頭棒喝。
三年多前,這間砂石場招聘一位H先生,其具備相關工地實務經驗及證照,所以也就互相配合工作,由於H先生本身以自然人之承攬人(包商)之姿入行,個人亦無成立任何公司行號,負責人認為自然無須為承攬人投保任何勞健保。
據了解,H先生長期配合定作人(雇主)發包之工作,按現行勞基法法規與實務認定,若當事人之一方,在從屬於他方之關係下,提供職業上之勞動力,其內涵具備人格從屬性(遵從雇主權威,並受有懲戒制裁義務,並不得他人代理職務)、經濟從屬性(自己是為他人之營業目的而勞動)、組織上從屬性(納入雇方生產組織體系,並與同僚間居於分工合作狀態),若H先生於本案主張存在僱佣關係,對於負責人而言,將面臨三年相關社保之追償與高額罰金,等於在三年多前早已埋下未爆彈。
一年多前,因大型機具倒車,不慎撞上H先生的個人小客車,導致該車輛近四分之三毀損,負責人意識到事情的嚴重性,第一時間以五萬元紅包作為慰問,H先生也在當下表明沒事,但是,事情並沒有那麼簡單。
事件發生後,H先生多次向該負責人表示,希望公司能再多給點補償金,必定是認為自己的車輛受損已經到達全損階段,勢必要重新購置車輛,區區五萬元根本解決不了問題,隨後H先生也不在該公司繼續配合工作。
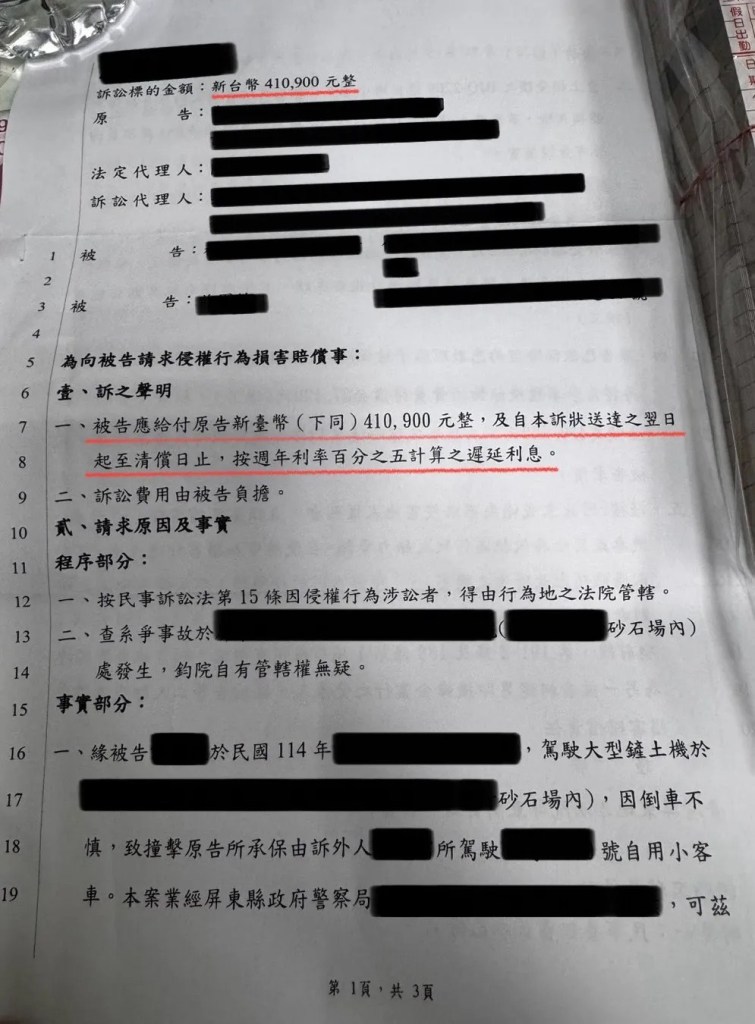
未料一年以後,企業行卻收到H先生的保險公司來函要求代位求償新台幣41萬,負責人驚呼:不是已經結束了,怎麼還有求償?才透過介紹委任本公司諮詢。
代位訴求如圖下⬇️
探討責任歸屬,企業勞資風險為何?
1.未投保勞工保險《勞工保險條例》第 72 條第 1 項 – 處4倍罰緩。
2.未投保就業保險《就業保險法》第38條第1項 – 處10被罰緩。
3.未投保全民健保《全民健康保險法》第84條第1項 – 處2至4倍之罰緩。
4.未投保勞工災保《勞工職業災害保險及保護法》第96條 – 處2元至10萬元以下罰緩。
5.未提繳勞工6%退休金《勞工退休金條例》第53條及《勞工職業災害保險及保護法》第49條 – 處2萬元至10萬元以下罰緩。
若向該名承攬者咎責並一一責任釐清,極有可能遭申訴並清算社會保險未投保之罰緩,至少30萬以上!
企業風險轉嫁 視角從何建制?
參照國際公認的 ISO 31000 風險管理原則,商業保險僅僅是風險處理選單中極小的一塊單元「風險轉嫁(Risk Transfer)」。它永遠無法消除那些躲在保險背後、如未投保勞健保、職安法未合規罰鍰般的「風險殘餘(Residual Risk)」如圖下⬇️
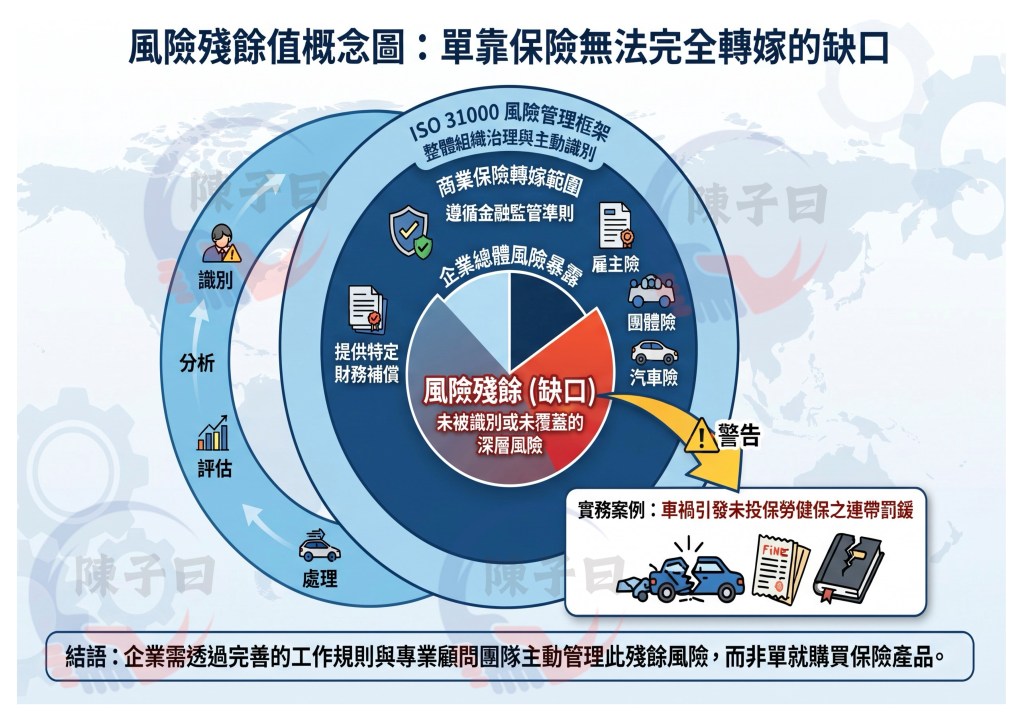
並透由顧問團隊制定企管三件套,而非單次制定(法規與時俱進),雇佣契約、工作規則、獎懲辦法,將邊界設立,按產業特殊性客製其內容,這正是企業主必須徹底轉變的經營認知:所謂風險管理,必須主動融入顧問團隊作為決策,而非單就購買保險產品。
切莫成本省在看不見的風險上,向真正的價值買單,讓價值為你服務!
作者/陳建穆(陳子曰顧問有限公司 創辦人)


發表留言