一名在職的醫師,須經過6年的醫學院培育,加上2~8年的醫院診所實務磨練,最終獨當一面,從醫院到外面自立門戶,往往會碰到一些問題,首先執業與開業,一個是搭乘在既有軌道的列車,欣賞沿途風景 ; 另一個是鐵路規劃、車輛維修、人員配置等概念須全盤認知開拓,往往因為不熟悉勞基法,五保(勞保、健保、災保、就保、退休金)不斷違規踩雷,罰緩金額一次次堆疊,或對稅捐稽徵法毫無概念,因節稅考量,開立的醫療單據項目,可說是魚目混珠,只為沖銷高額健保身份的自費營收,甚至誘導病患使用非健保身份的自費醫療就診,等於高額手術、病房費收入,全部都避開計入繳稅基數,有些醫師甚至聽信醫材業務建議,將部分執刀或器械操作交由該醫材業務執行,忘了『醫師法第28條』天條規範,直上訴訟力拼緩刑。
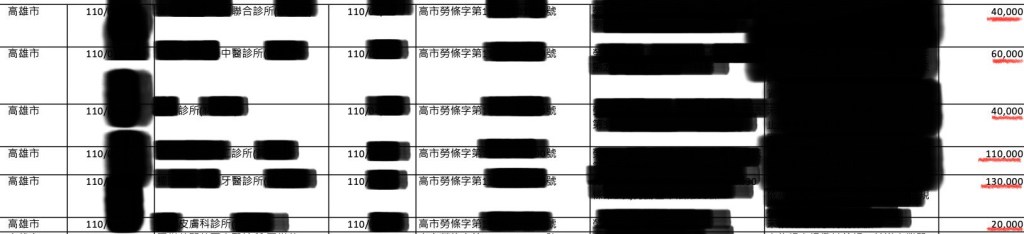
上圖 ⬆️ 勞資申訴及罰緩,並非開業醫樂見。
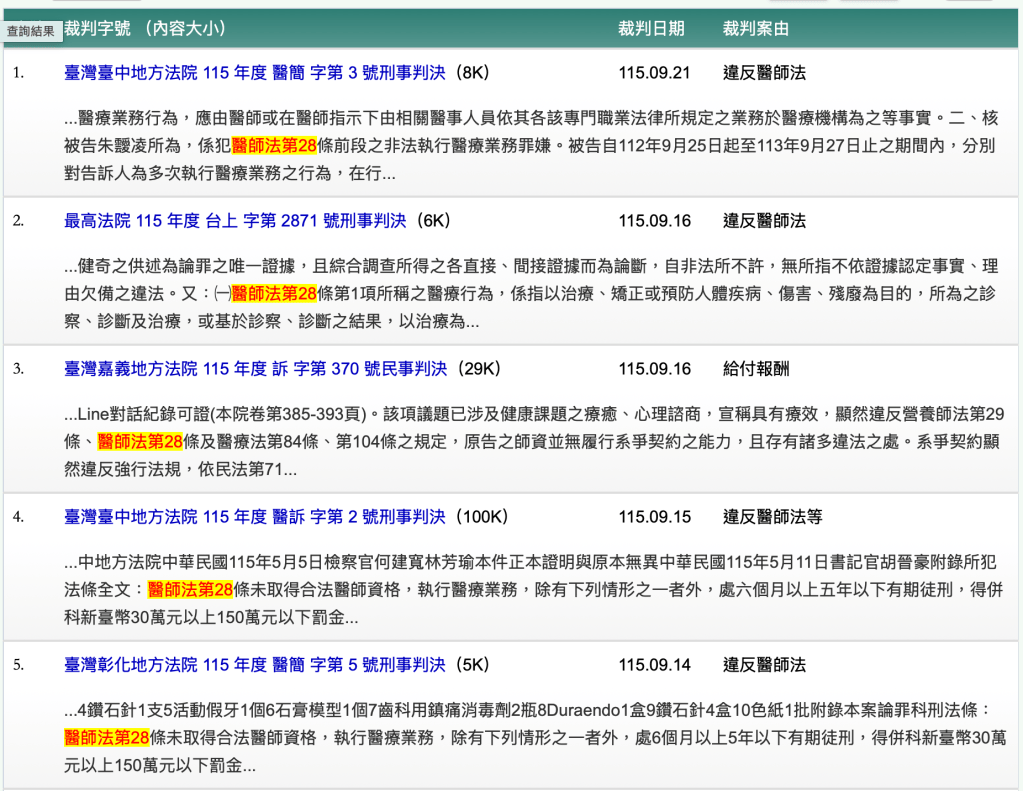
上圖 ⬆️ 代為執刀,多半伴隨巨額求償,刑事責任免責不易。
為此,建構一間自營診所、聯合診所,除了本業的專職專才以外,須納入熟稔醫療保健業的企管顧問公司,為營收系統內之建制,除繪製風險邊界外,更須佈建資產傳承的經營思維。
財源基數重建
透過法人化,建立金流,由個人授信轉為企業授信創造5倍以上貸款基數。
資產佈建
普遍企業貸款還款5~7年,透過佈建,創造十年以上償債年限之風險對沖價值,使醫療設備能持續入手、更新,保有市場競爭力。
退休規劃
切割對創業盈利的依賴,初期拼前線,人稱 無情印鈔機 ,為履行家庭責任貢獻非凡,中後期轉為幕後管理營收,擁有更多時間照顧家人。

